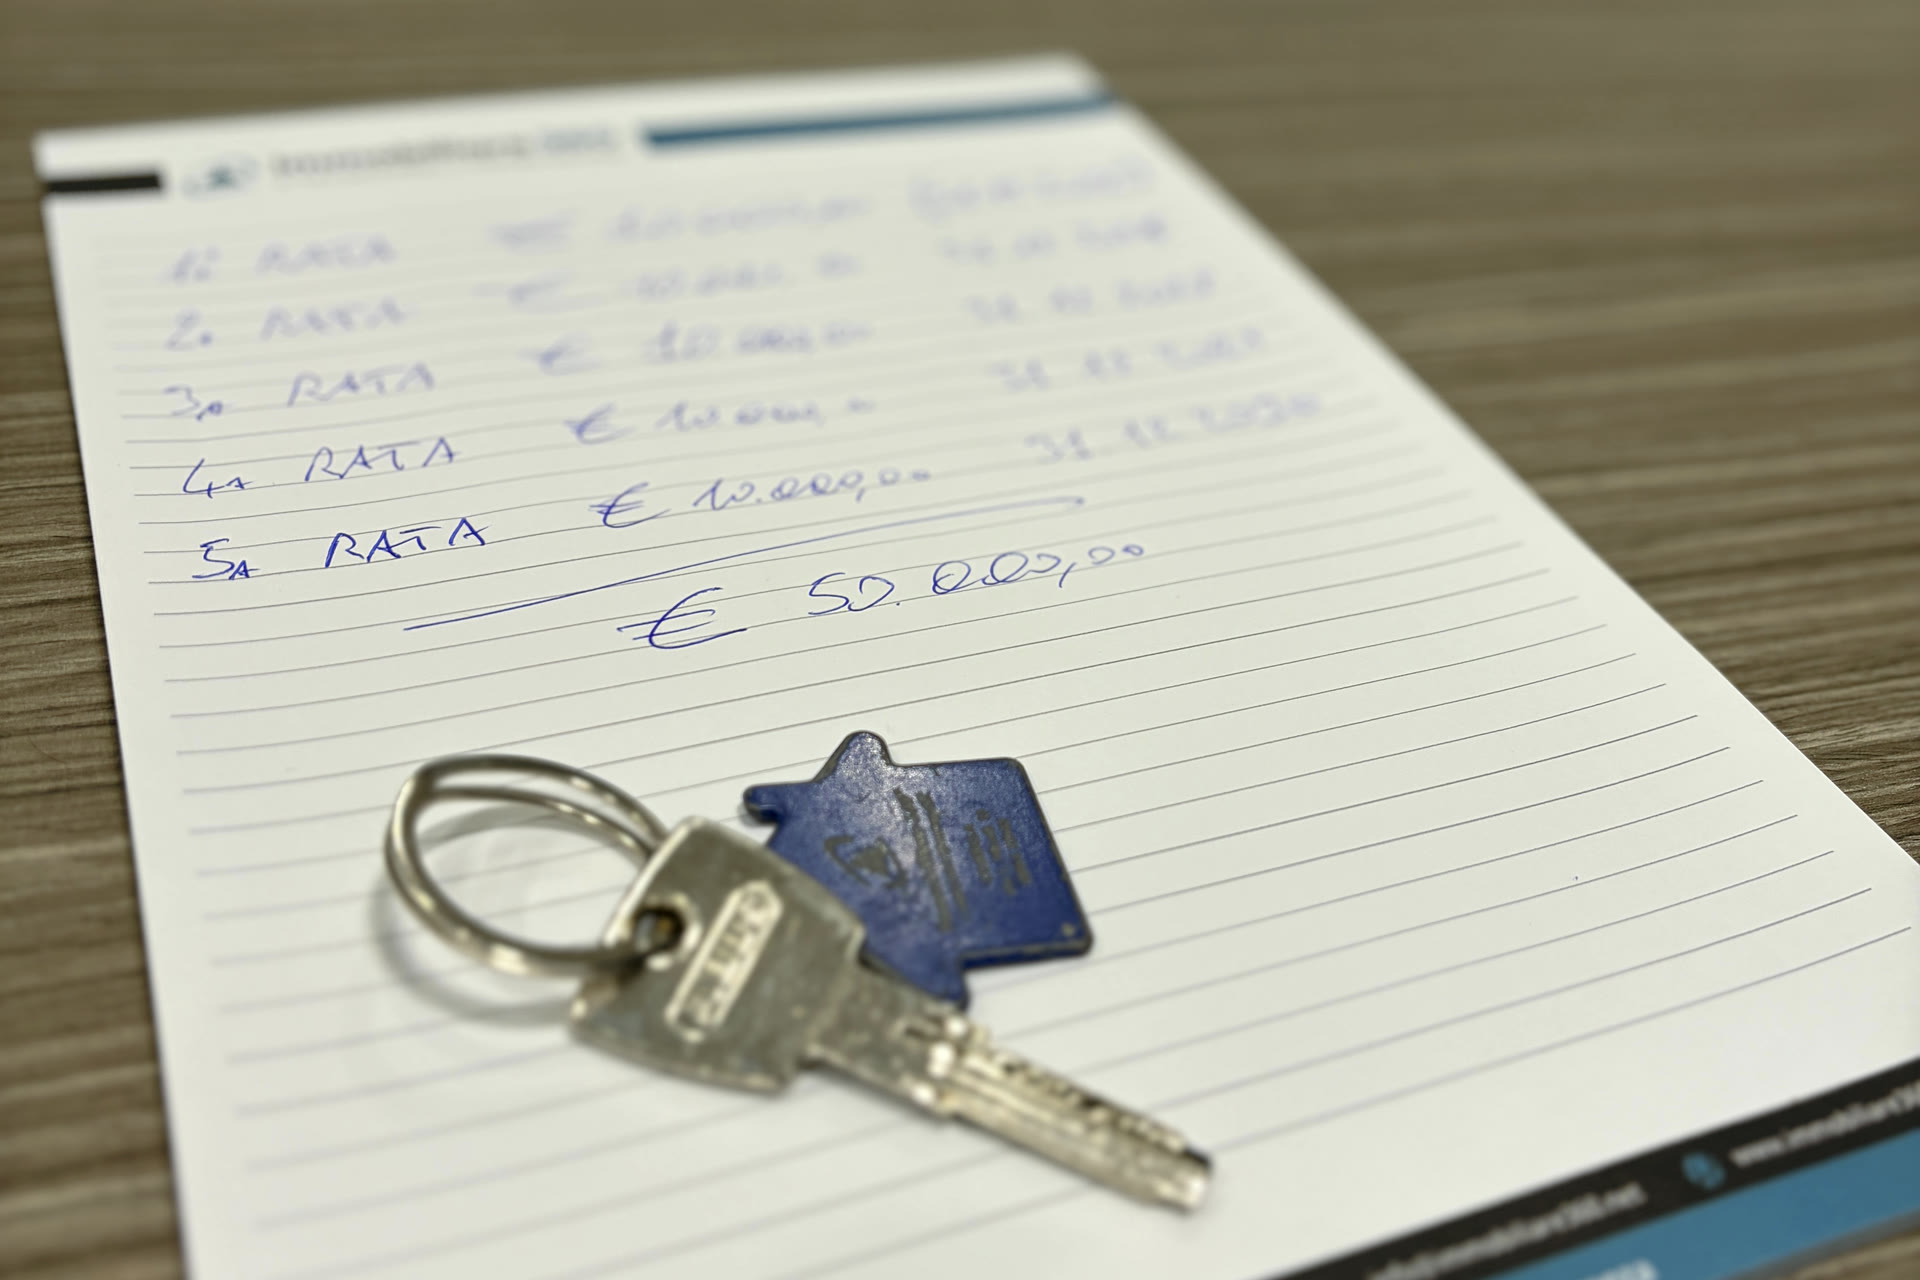
Ottantamila euro al rogito e altri 50.000 in cinque rate da 10.000 euro, una all’anno. Niente banca e niente mutuo. Una proposta così può arrivare a chi vende casa, e chi la fa di solito ha messo da parte buona parte del prezzo, ma per il resto non ha i requisiti che chiede una banca: un’attività avviata da poco, un contratto che l’istituto giudica poco solido, un’età che rende troppo lungo il piano di rimborso.
Quando si cerca su internet come comprare casa a rate, salta fuori quasi sempre il rent to buy. La legge però prevede anche un’altra strada, più vecchia e molto meno conosciuta, la vendita con riserva di proprietà. Il 4 novembre 2026 l’Agenzia delle Entrate ci è tornata sopra con la risoluzione n. 42/E, che mette in ordine la trascrizione e la voltura catastale, due adempimenti su cui finora gli uffici si comportavano in modi diversi.
Vediamo come funziona, in cosa si distingue dal rent to buy e cosa conviene sapere prima di firmare, sia se vendi sia se compri.
Come funziona la vendita con riserva di proprietà?
È regolata dagli articoli 1523 e seguenti del codice civile, che la chiamano proprio “vendita a rate con riserva della proprietà”. Si va dal notaio e si firma un vero rogito di compravendita, con il prezzo, le rate e le scadenze. Chi compra riceve le chiavi e può abitare la casa da subito, ma ne diventa proprietario solo quando paga l’ultima rata. Fino a quel giorno il proprietario resta chi ha venduto, e quella proprietà gli fa da garanzia.
Facciamo un esempio con numeri inventati, solo per orientarsi. Un appartamento viene venduto a 130.000 euro. Chi compra ne paga 80.000 al rogito e i restanti 50.000 in cinque rate annuali da 10.000 euro, più gli eventuali interessi che le parti concordano. Entra in casa nel 2027 e ne diventerà proprietario nel 2032, quando pagherà l’ultima rata. In quel momento non serve un secondo contratto, perché la proprietà passa da sola nel momento stesso in cui il prezzo è saldato.
Dal giorno in cui riceve le chiavi, chi compra si prende anche i rischi. Se un guasto o un danno accidentale rovina qualcosa, il danno è suo e le rate vanno pagate lo stesso, salvo l’eventuale copertura di un’assicurazione o la responsabilità di qualcun altro. Lo stesso vale, se non si concorda diversamente, per le spese di manutenzione ordinaria e straordinaria. Per questo conviene scrivere nel rogito, nero su bianco, chi paga cosa.
Rent to buy e riserva di proprietà: che differenza c’è?
Il rent to buy è regolato da una legge del 2014, l’articolo 23 del decreto legge 133. Chi entra in casa paga un canone, una parte del canone vale come anticipo sul prezzo e, entro la scadenza, decide se comprare. Se compra, si torna dal notaio per il rogito. Se rinuncia, riavrà la quota dei canoni che il contratto prevede di restituire.
Nella riserva di proprietà la scelta di comprare è già fatta il giorno del rogito. Il prezzo è fissato, chi compra si impegna a pagarlo tutto e le imposte della compravendita si versano subito, sull’intero importo.
Le differenze principali, messe in fila:
| Rent to buy | Riserva di proprietà | |
|---|---|---|
| Che contratto si firma | Godimento della casa con diritto di acquistarla | Compravendita vera e propria |
| Chi entra in casa | Può ancora decidere di non comprare | Si è già impegnato a comprare |
| Quando si diventa proprietari | Con un secondo rogito, se si decide di comprare | Da soli, con il pagamento dell’ultima rata |
| Imposte | In parte sui canoni, il resto al rogito finale | Tutte alla firma, sull’intero prezzo |
| Se chi abita la casa smette di pagare | Il contratto si scioglie dopo i canoni non pagati fissati nel contratto (almeno un ventesimo); salvo patti diversi, i canoni restano al proprietario | Una sola rata non basta, se non supera un ottavo del prezzo; se il contratto si scioglie, le rate vanno restituite, meno un equo compenso |
In parole semplici, il rent to buy lascia più libertà a chi entra in casa e protegge di più il proprietario quando le cose vanno male. La riserva di proprietà è una scelta definitiva per tutti e due, e chiede a chi vende di accettare che, se il contratto salta, una parte dei soldi incassati torni indietro.
Cosa cambia con la risoluzione 42/E del 2026?
Il documento nasce, lo scrive la stessa Agenzia, da alcuni quesiti e da una prassi che negli uffici non era uniforme, soprattutto sul momento in cui aggiornare il catasto. Le indicazioni sono tre, più una che riguarda il saldo.
La trascrizione si fa al rogito, con la riserva bene in vista
L’atto si trascrive nei registri immobiliari subito, come qualsiasi compravendita. La nota di trascrizione deve però rendere visibile la riserva, e l’Agenzia indica come farlo, scrivendo “compravendita con riserva di proprietà” nel campo che descrive il tipo di atto. Si può aggiungere anche la data prevista per l’ultima rata. In questo modo i creditori di chi vende e quelli di chi compra sanno con che tipo di vendita hanno a che fare.
La voltura catastale si fa subito, e una volta sola
L’obbligo di voltura nasce con la firma e la registrazione dell’atto, senza aspettare il saldo. Per gli atti trascritti l’aggiornamento del catasto avviene di norma in automatico, partendo dai dati della trascrizione. Quando arriva l’ultima rata non serve una seconda voltura, e in catasto non vanno aggiunte annotazioni speciali sulla riserva.
All’ultima rata serve un’annotazione nei registri
Con il saldo la proprietà passa a chi ha comprato. Per renderlo pubblico serve un atto che attesti il pagamento completo, da annotare nei registri immobiliari. Quell’atto documenta un passaggio già avvenuto con il pagamento e lo rende visibile a chi consulta i registri. Come e quando farlo conviene deciderlo con il notaio fin dal primo giorno.
Perché la visura catastale non basta per sapere chi è il proprietario?
Da questo chiarimento discende una conseguenza pratica che riguarda anche chi con la riserva di proprietà non avrà mai a che fare.
Riprendiamo l’esempio di prima. Dal 2027 la visura catastale di quell’appartamento riporterà come intestatario chi ha comprato, mentre per legge il proprietario resterà chi ha venduto fino al 2032. L’Agenzia scrive in modo esplicito che l’intestazione in catasto aggiorna gli archivi e non cambia la titolarità della casa.
Mettiamo che fra qualche anno quell’appartamento torni sul mercato, magari perché chi lo abita deve trasferirsi prima di aver finito le rate. Chi si fermasse alla visura crederebbe di trattare con il proprietario, quando il proprietario è ancora un altro. Per sapere come stanno davvero le cose bisogna guardare i registri immobiliari, cioè la trascrizione con la riserva e, se c’è, l’annotazione del saldo.
Quando prendiamo un incarico di vendita, le verifiche ipotecarie fanno parte dei primi passi, insieme alla raccolta dei documenti e alle verifiche urbanistiche. Servono ad avere la certezza di poter vendere prima di mettere la casa sul mercato, e con la risoluzione 42/E diventano ancora più importanti, perché per anni il catasto potrà riportare un nome diverso da quello del proprietario.
Se vendi casa a rate, cosa devi mettere in conto?
Per chi vende, accettare una proposta con riserva di proprietà può voler dire trovare un acquirente anche tra le persone che una banca non finanzierebbe. In cambio ci sono alcune cose da sapere bene.
I soldi arrivano un po’ per volta. Se la vendita ti serve per comprare un’altra casa, il conto va fatto sulla somma che entra al rogito, perché il resto arriverà nel corso degli anni. Anche per questo, più è alto l’anticipo, più sei protetto se qualcosa va storto con le rate.
Una rata saltata non basta per sciogliere il contratto. L’articolo 1525 del codice civile dice che il mancato pagamento di una sola rata, se non supera un ottavo del prezzo, non porta alla risoluzione, anche se il contratto prevede il contrario. Nell’esempio da 130.000 euro un ottavo vale 16.250 euro, quindi una sola rata annuale da 10.000 non pagata non basterebbe.
Se il contratto si scioglie, le rate vanno restituite. L’articolo 1526 prevede che chi ha venduto restituisca quanto ha ricevuto, con diritto a un equo compenso per l’uso della casa e al risarcimento del danno. Si può concordare che le rate restino al venditore come indennità, ma il giudice può ridurre la somma se la ritiene eccessiva. E se chi abita la casa non la lascia, per riaverla serve un giudice, con i suoi tempi.
Fino al saldo resti proprietario, anche ai fini delle tasse. Secondo l’interpretazione oggi prevalente, l’IMU resta a carico di chi vende fino all’ultima rata. È un punto da chiarire con il notaio o con il commercialista prima di fissare prezzo e rate.
Per anni, in pratica, sarai tu a fare quello che di solito fa la banca. Conviene quindi conoscere bene la situazione economica di chi compra, prima di dire sì.
Se compri con riserva di proprietà, cosa devi sapere?
Chi compra entra in casa senza mutuo e con un piano di pagamento concordato direttamente con il venditore. Ci sono però alcuni aspetti da conoscere prima della firma.
Le imposte si pagano tutte all’inizio. Imposta di registro, ipotecaria e catastale, oppure l’IVA se a vendere è un’impresa, si versano al rogito sull’intero prezzo, senza aspettare l’ultima rata. Lo prevede la legge sull’imposta di registro (articolo 27 del DPR 131 del 1986).
Rischi e spese sono tuoi dalla consegna. Per questo un’assicurazione sulla casa conviene metterla in conto dal primo mese.
Fino all’ultima rata non sei proprietario. Puoi abitare la casa, ma non puoi venderla come proprietario né offrirla in garanzia a una banca.
Le agevolazioni prima casa vanno verificate prima. La risoluzione 42/E non ne parla, e gli stessi notai chiedono su questo un chiarimento ufficiale. Se conti su quelle agevolazioni, parlane con il notaio prima di firmare la proposta.
La trascrizione al rogito tutela anche te. Rende pubblico il tuo acquisto, anche nei confronti dei creditori di chi vende.
Da dove partire se stai valutando questa formula
Il primo passo è coinvolgere il notaio prima di firmare la proposta d’acquisto. Nella proposta si fissano già le condizioni che poi finiranno nel rogito, ed è lì che conviene decidere almeno questi punti:
- il piano delle rate, con importi, scadenze ed eventuali interessi;
- quanto si paga al rogito;
- la data di consegna delle chiavi, da cui partono i rischi per chi compra;
- chi paga manutenzione, spese condominiali, assicurazione e IMU fino al saldo;
- cosa succede se le rate si fermano, compresa l’eventuale indennità;
- come si attesterà il saldo, per poterlo annotare nei registri immobiliari.
Vale anche al contrario. Se la casa che ti interessa è stata venduta in passato con riserva di proprietà, prima di qualsiasi proposta va verificato sui registri immobiliari chi è il proprietario oggi e se il saldo è stato annotato.
In agenzia una proposta a rate la seguiamo come tutte le altre, con le verifiche fatte a monte e il notaio coinvolto dall’inizio. Può aiutare a vendere una casa a chi altrimenti non potrebbe comprarla, purché chi vende sappia esattamente cosa sta firmando.
Domande frequenti
Con la riserva di proprietà serve un secondo rogito all’ultima rata?
No. La proprietà passa da sola con il pagamento dell’ultima rata. Serve però un atto che attesti il saldo, da annotare nei registri immobiliari, così che chiunque li consulti sappia che il prezzo è stato pagato. Conviene stabilire con il notaio fin dall’inizio come e quando farlo.
Quando si fa la voltura catastale nella vendita con riserva di proprietà?
Subito dopo la firma e la registrazione dell’atto, senza aspettare il saldo. Lo ha chiarito l’Agenzia delle Entrate con la risoluzione 42/E del 4 novembre 2026. All’ultima rata non serve una seconda voltura. In catasto, quindi, chi compra risulta intestatario anni prima di diventare proprietario.
Se salta una rata, chi vende può riprendersi la casa?
Non per una sola rata, se non supera un ottavo del prezzo. Lo stabilisce l’articolo 1525 del codice civile, anche contro un patto diverso. Con più rate non pagate il contratto può sciogliersi, ma chi vende deve restituire le rate incassate, trattenendo un equo compenso per l’uso della casa e l’eventuale risarcimento.
Conviene di più il rent to buy o la riserva di proprietà?
Dipende da cosa vogliono le parti. Il rent to buy lascia a chi entra in casa la libertà di non comprare e, se smette di pagare, tutela di più il proprietario. La riserva di proprietà è una vendita definitiva fin dal primo giorno, adatta a chi è sicuro di voler comprare e di poter sostenere le rate.
Articolo aggiornato a novembre 2026. Le regole fiscali e catastali possono cambiare, e per un caso concreto il riferimento resta il notaio.
Se stai pensando di vendere e ti arriva una proposta a rate, o vuoi capire se questa formula può allargare il numero di persone interessate alla tua casa, possiamo parlarne nella nostra sede di Cosenza prima che tu firmi qualsiasi cosa. Si parte da una valutazione gratuita e scritta del tuo immobile, poi guardiamo i conti con calma, insieme al notaio quando serve.